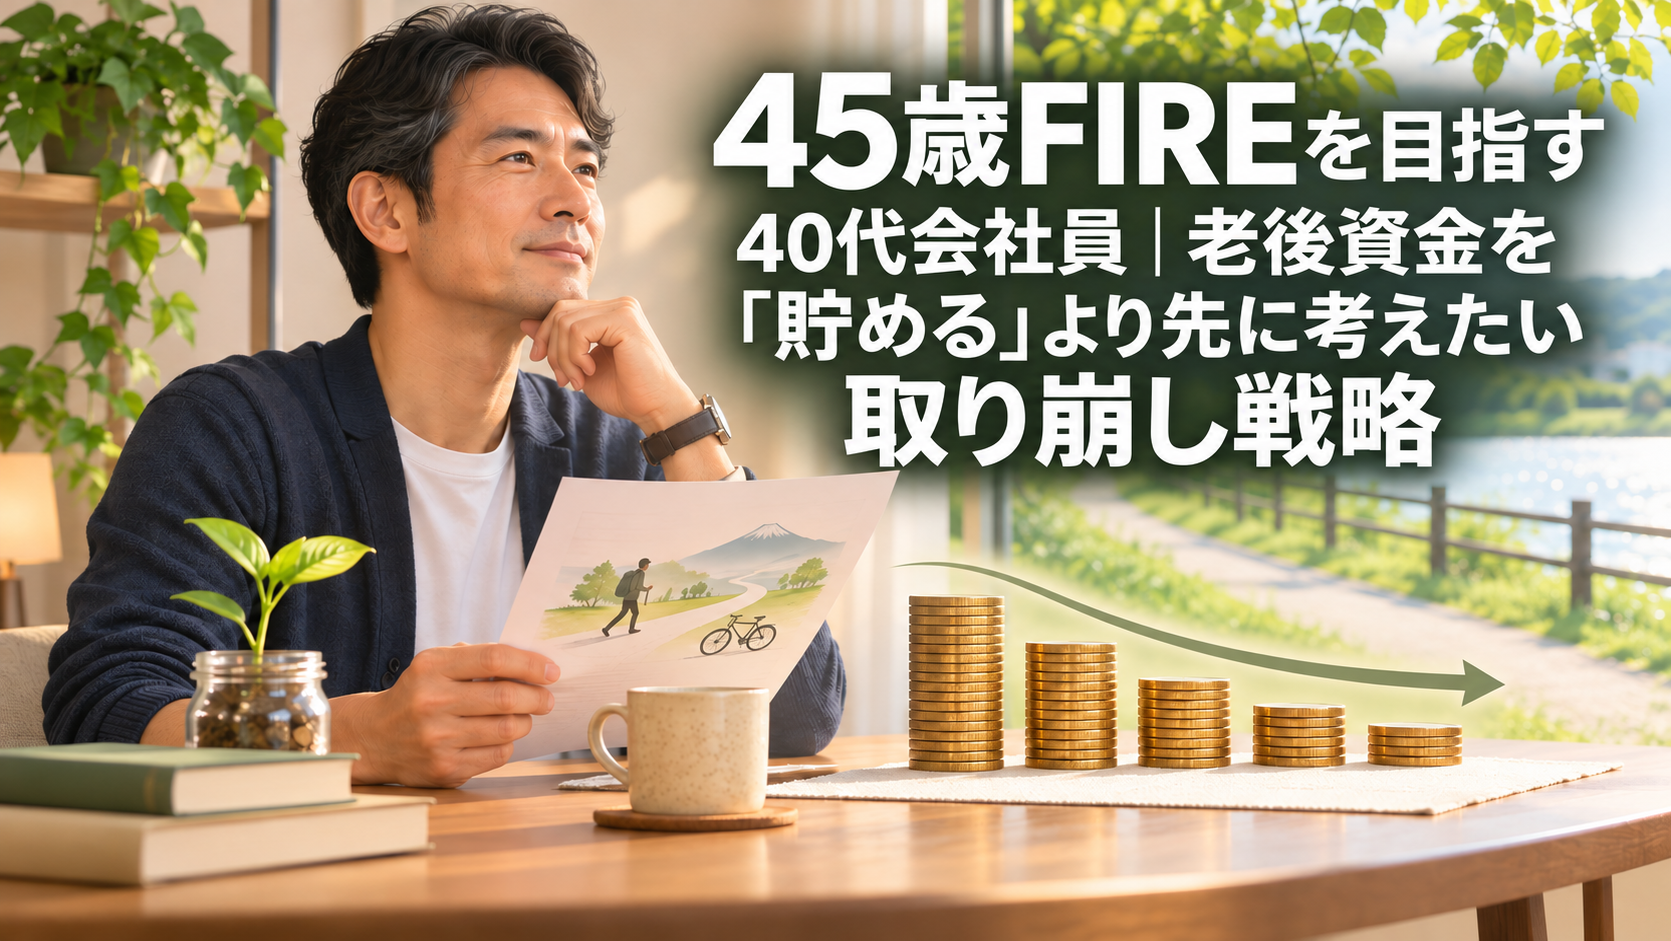
40代の老後資金というと、一般的には「定年までにいくら貯めるか」という話が中心になります。
しかし、私の目標は45歳でFIREすることです。
仮に45歳で会社員を辞めることができれば、一般的な定年よりかなり早く給与収入がなくなります。さらに、公的年金を受け取るまでにも長い期間があります。
そう考えると、私にとって必要なのは「老後までに資産を増やす計画」だけではありません。
FIRE後にどの資産から使うのか。相場が下落した年はどうするのか。生活水準や旅行を楽しみながら、子どもに負担をかけず、できれば家族に資産も残せるのか。
今回は、45歳でFIREを目指す立場から、資産を作った後の「出口」について考えてみます。
45歳FIREは、老後が早く始まるということではない
FIREという言葉には、会社を辞めて自由に暮らす明るいイメージがあります。
私も、仕事に縛られず、自分や家族との時間を増やせる生活に魅力を感じています。ただし、45歳でFIREするということは、単に老後が20年早く始まるという話ではないと思っています。
45歳以降も、子どもの進学、住宅や車の維持、家族旅行、自分たちの健康など、お金が必要になる場面は続きます。むしろ、収入が減る時期と大きな支出が重なる可能性があります。
そのため、「資産が目標額に届いたら終わり」ではなく、その資産を何十年も使いながら生活するところまで考えて、初めてFIREの計画になるはずです。
FIREに必要なのは資産額より「年間いくら使うか」
FIREを考えると、どうしても「何千万円あれば会社を辞められるのか」が気になります。
しかし、本当に重要なのは資産額だけではなく、FIRE後に年間いくら必要になるかだと思います。
同じ資産額でも、毎年の支出が違えば、資産が持つ年数は大きく変わります。また、生活費とは別に、毎年発生しない大きな支出もあります。
私がFIRE前に整理したいのは、次の4つです。
- 普段の生活を維持するための基本生活費
- 車検、税金、家電の買い替えなどの不定期支出
- 子どもの進学や住宅修繕など、時期が限られる支出
- 趣味や旅行など、FIRE後も楽しみたい支出
特に、趣味や旅行の費用を最初からゼロにした計画にはしたくありません。
生活水準を極端に落とし、やりたいことを我慢し続けなければ成立しないのであれば、私が目指したいFIREとは違うからです。
私は投資資産を少しずつ売って生活費に使いたい
FIRE後の生活費には、配当金や分配金だけで暮らす方法もあります。しかし、私は投資資産を少しずつ売却し、生活費に充てる方法を考えています。
資産を売ることに対して、「せっかく増やした資産が減ってしまう」という不安はあると思います。
それでも、資産は残高を眺めるためだけのものではありません。自分や家族の生活を支え、時間の自由を得るために使うものでもあります。
大切なのは、毎年同じ金額を機械的に売ることではなく、資産残高や相場、その年の支出に合わせて取り崩し額を調整することだと考えています。
相場が良い年には必要な分を売却する。相場が悪い年には売却を抑え、支出や使う資金を調整する。このように、状況に応じて動かせる余地を残しておきたいです。
FIRE直後の暴落をどう乗り切るか
FIRE後の大きな不安は、会社を辞めた直後に株価が大きく下がることです。
資産形成中であれば、価格が下がっても積立を続けるという考え方ができます。しかし、FIRE後は生活費を得るために資産を売らなければならない可能性があります。
値下がりした資産を生活費のために売り続ければ、その後に相場が回復しても、保有資産は以前ほど戻りません。
そのため、FIREを始める時点では、投資資産とは別に、当面の生活に使える資金を準備しておく必要があります。
私は「何年分が正解」と一律に決めるより、次の点から自分に合う金額を考えたいと思っています。
- 毎月の最低生活費はいくらか
- 相場が下がったとき、どこまで支出を減らせるか
- 一時的に収入を得る選択肢を残せるか
- 教育費など、減らせない支出がいつ発生するか
FIRE達成の判定を投資資産の合計額だけで行わず、「暴落しても安値で売らずに生活できるか」まで確認することが必要です。
年金を受け取るまでを一つの期間として考える
45歳でFIREした場合、年金を受け取るまでには長い空白期間があります。
私は、FIRE後の人生をすべて同じ条件で考えるのではなく、少なくとも次のように分けて考えたいです。
45歳から年金受給まで
給与収入に頼らず、保有資産を中心に生活する期間です。子どもの教育費などと重なる可能性もあるため、最も慎重な資金管理が必要になります。
年金受給後
年金収入が加われば、投資資産から毎年取り崩す金額を減らせる可能性があります。ただし、実際の受給見込み額はFIRE前に確認しておく必要があります。
この2つを分けることで、「一生分の生活費をすべて投資資産だけで用意しなければならない」と考えるよりも、現実的な計画を立てやすくなると思います。
生活水準、旅行、子どもへの負担、相続を両立したい
私が老後のお金で大切にしたいことは一つではありません。
- 現在の生活水準をできるだけ維持する
- 趣味や旅行を楽しむ
- 将来、子どもに金銭的な負担をかけない
- 可能であれば、資産を家族に残す
すべてを最大限に満たすのは簡単ではありません。
資産を多く残そうとすれば、今使えるお金は減ります。反対に、FIRE後の生活や旅行に多く使えば、家族に残せる資産は少なくなります。
だからこそ、相続額を最初から固定するのではなく、まずは自分たちの生活と将来の負担を避けるためのお金を確保し、そのうえで残った資産を家族へ渡すという順番が現実的だと考えています。
子どもに資産を残すことだけでなく、老後の生活費や医療・介護費を自分たちで準備し、子どもに負担をかけないことも、家族に対してできる大切な資産形成だと思います。
FIRE達成後も年に一度は計画を更新する
FIREは、一度達成すれば何もしなくてよい状態ではありません。
物価、税金、社会保険料、家族の状況、投資資産の残高は変わります。45歳の時点で作った計画が、55歳や65歳でもそのまま使えるとは限りません。
年に一度は、次の項目を確認したいと考えています。
- 1年間で実際に使った金額
- 投資資産から売却した金額
- 年初と年末の資産残高
- 翌年に予定している大きな支出
- 今後も現在の生活水準を維持できるか
- 家族に残したい資産とのバランス
資産が想定以上に減っていれば、早めに支出や取り崩し額を調整する。反対に、資産に余裕があれば、旅行や家族との経験に使うことも考える。
資産を守るだけでなく、使うべきときに使う判断も必要だと思います。
まとめ|45歳FIREは資産を作ってからが本番
私の目標は45歳でFIREすることです。
そのためには投資で資産を増やすことが必要ですが、目標額への到達だけをゴールにはできません。
FIRE後は、資産を少しずつ売却して生活費に使いながら、相場が悪い年には取り崩しを抑える。年金受給までの期間と受給後を分けて考え、生活水準や旅行を楽しみながら、子どもに負担をかけない状態を目指す。そして、余裕があれば家族に資産を残す。
私にとってFIREとは、何もせずに暮らすことだけではなく、お金を理由に時間の使い方を決められない状態から抜け出すことです。
まだ目標を達成したわけではありません。だからこそ、資産を増やす方法と同時に、増やした資産をどう使い、どう長持ちさせるのかも考えていきたいと思います。
本記事は、筆者個人の考えと経験をもとにした情報提供を目的としており、特定の金融商品や投資手法を推奨するものではありません。投資には元本割れの可能性があります。制度や税金、公的年金の条件は変更される場合があるため、実際の判断では最新の公的情報をご確認ください。
コメント